Qué hacer después de un accidente de tránsito: pasos y plazos
El orden real de los pasos en el lugar del choque, la evidencia que hay que recoger y los plazos exactos para reclamarle al SOAT antes de quedar por fuera.
Después de un choque casi nadie piensa con claridad. El problema es que las decisiones de los primeros diez minutos —a quién auxilias, qué fotografías, qué firmas, si mueves o no el carro— son las que después deciden si tu reclamación prospera o si te toca pagarla de tu bolsillo.
Este es el orden real de los pasos, con lo que dice la norma en cada uno: el Código Nacional de Tránsito para lo que pasa en la vía, el Decreto 780 de 2016 para la reclamación al SOAT y el Código de Comercio para los plazos frente a la aseguradora. Nada de lo que sigue es un trámite que nosotros hagamos: es lo que la ley pone en manos del conductor y de la víctima.
Primero auxiliar: no es un consejo, es el Código Penal
Antes de la foto, antes del seguro y antes de discutir de quién fue la culpa está el deber de socorrer. El artículo 131 de la Ley 599 de 2000 castiga con prisión de 32 a 72 meses a quien omita, sin justa causa, auxiliar a una persona cuya vida o salud esté en grave peligro. No hace falta haber causado el accidente: basta estar ahí y no hacer nada.
Auxiliar no significa improvisar una atención médica. Significa llamar a la línea de emergencias, no mover a un lesionado que pueda tener compromiso de columna salvo que haya riesgo inminente —fuego, otro vehículo encima— y esperar a la ambulancia. Las ambulancias están obligadas a trasladar al lesionado al centro médico más cercano, según recoge el Abecé del SOAT de la Superintendencia Financiera, y ese traslado se cobra al SOAT, no al herido.
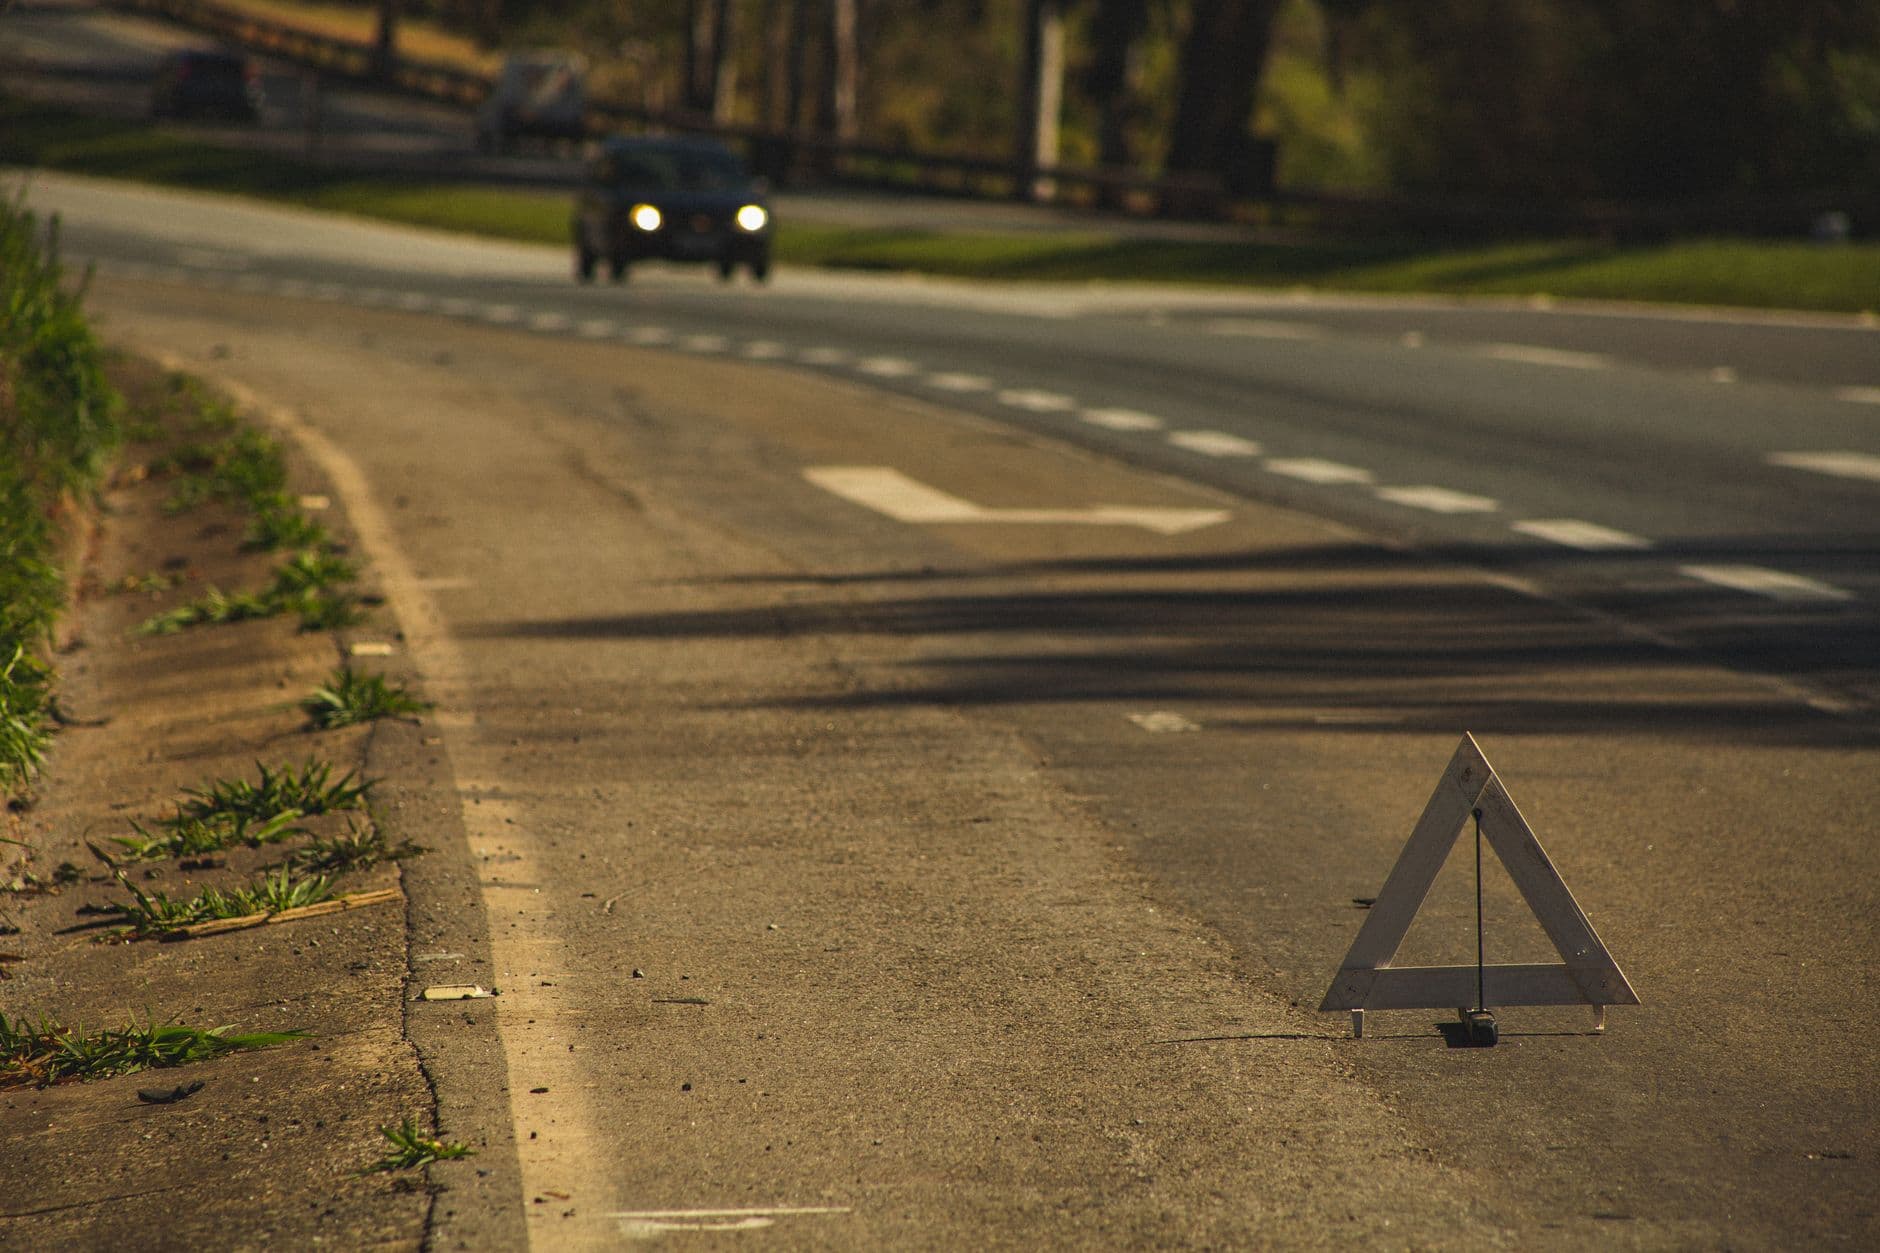
El otro reflejo útil es señalizar. Las luces de emergencia y el triángulo reflectivo evitan el segundo choque, que en carretera suele ser peor que el primero porque llega a velocidad de crucero contra gente parada en la vía.
Despejar la vía cuando solo hay latas dobladas
Si el accidente dejó únicamente daños a vehículos, inmuebles, cosas o animales, y no hay lesionados, el artículo 143 del Código Nacional de Tránsito (Ley 769 de 2002) obliga a lo contrario de lo que hace casi todo el mundo: retirar de inmediato los vehículos colisionados y todo elemento que interrumpa el tránsito. La vía no se deja bloqueada esperando al agente.
Antes de mover nada, sin embargo, se documenta. Ese es el matiz que la gente se salta: la norma exige despejar, no exige borrar la evidencia. Tres o cuatro fotos desde distintos ángulos, con las posiciones finales visibles, cuestan treinta segundos y son la única versión objetiva que va a quedar de cómo quedaron los carros.
Hay una excepción importante: cuando en el accidente hay personas en presunto estado de embriaguez, los vehículos no se retiran del lugar hasta que se practiquen las pruebas correspondientes. Si sospechas que el otro conductor está alcoholizado, no muevas nada y pide expresamente que se le hagan las pruebas.
La evidencia que se recoge en diez minutos y sirve dos años
La acción contra la aseguradora prescribe en dos años desde que conociste el hecho, según el artículo 1081 del Código de Comercio. Durante todo ese tiempo lo único que vas a tener son los datos que hayas alcanzado a tomar en la vía. Conviene recogerlos con método:
- Placa completa de cada vehículo involucrado, fotografiada, no anotada de memoria.
- Nombre, documento y licencia de conducción del otro conductor. El artículo 143 lo obliga a presentar esa información a la autoridad presente.
- Domicilio, teléfonos y datos del seguro: aseguradora, número de póliza y vigencia del SOAT.
- Nombre y teléfono de testigos. Un testigo que se va sin dejar contacto es un testigo que no existe.
- Fotos del entorno: señales, semáforo, huellas de frenada, estado del pavimento, iluminación.
Si el otro conductor asegura que su SOAT está vigente pero no lo muestra, se verifica en el momento: la vigencia se consulta gratis por placa y toma menos de un minuto. Cómo hacerlo, paso a paso y sin pagarle a nadie, está en nuestra guía para consultar el SOAT por placa. Descubrir ahí mismo que el otro vehículo circula sin póliza cambia por completo a quién le vas a reclamar después.
Conciliar en el sitio: cuándo conviene y cuándo no
El mismo artículo 143 permite que los conductores e implicados concilien sus intereses, y establece que el acta suscrita por las partes y la autoridad presta mérito ejecutivo y tiene efectos de cosa juzgada. Traducido: un acuerdo firmado en la vía no es un papel informal, es un título que se puede cobrar ejecutivamente y que cierra la discusión.
Esa fuerza es justo la razón para no firmarlo a la ligera. Conciliar tiene sentido cuando el daño es visible, menor y ya está cuantificado —un espejo, un bómper raspado, un farol—. No la tiene cuando hay golpes estructurales, cuando el otro ofrece una cifra redonda antes de que ningún taller haya revisado nada, o cuando alguien se quejó de dolor de cuello: una lesión que aparece dos días después ya no cabe en un acuerdo firmado como si solo hubiera habido daños materiales.
Tampoco conviene conciliar si tienes póliza voluntaria sin avisarle antes a tu aseguradora. Un acuerdo privado puede interferir con la forma en que la compañía maneja el siniestro y con su derecho a subrogarse contra el responsable.
El informe policial: qué debe traer y por qué te lo tienen que entregar
Cuando no hay conciliación, entra el artículo 144: el agente de tránsito levanta un informe descriptivo del accidente. La norma detalla su contenido mínimo, y vale la pena conocerlo porque un informe incompleto es un problema que se arrastra durante meses.
- Lugar, fecha y hora del hecho.
- Clase, placa y características de cada vehículo.
- Nombre, documento y licencia de conducción de los conductores.
- Datos del propietario o tenedor y de los testigos.
- Estado de seguridad del vehículo y condiciones de la vía, con croquis.
- Descripción de daños y lesiones, medios de prueba aportados y datos de los seguros obligatorios.
El informe lo suscriben los conductores o, si se niegan, un testigo mayor de edad, y se entrega copia inmediata a los involucrados. No es un favor: pídela antes de irte. Ese documento es el que después sustenta la reclamación, la conciliación posterior o el proceso judicial.
Un detalle que sale en el informe y que a veces sorprende al conductor: el estado de seguridad del vehículo y sus documentos quedan consignados. Llegar a un accidente con la revisión técnico-mecánica vencida no te hace culpable del choque, pero sí abre una infracción aparte y complica la discusión sobre el estado del carro.
Si hay heridos, el SOAT arranca sin que tú lo pidas
Esta es la parte que más malentendidos genera. Para la atención médica, la víctima no tiene que presentar ninguna reclamación. El artículo 2.6.1.4.2.2 del Decreto 780 de 2016 es explícito: el legitimado para solicitar el pago de los servicios de salud prestados a una víctima de accidente de tránsito es el prestador de servicios de salud que la atendió. Es la clínica la que le cobra al SOAT, no el paciente.
Por eso ningún hospital puede condicionar la atención inicial de urgencias a que el lesionado pague o demuestre que tiene con qué. Los centros hospitalarios y las entidades de seguridad y previsión social de los subsectores oficial y privado están obligados a atender a los lesionados de accidentes de tránsito. Lo único que se le pide a la víctima o a su familia es identificar el vehículo y la aseguradora.
La cobertura además es universal y no mira la culpa: ampara al conductor —incluso al que causó el accidente—, a los ocupantes, a los pasajeros de servicio público y a los peatones. El detalle amparo por amparo, con los topes convertidos a pesos, está en la guía sobre qué cubre el SOAT y qué no.
Lo que sí reclamas tú: incapacidad, muerte y transporte
Fuera de los gastos médicos, hay tres indemnizaciones que sí se piden directamente a la aseguradora del vehículo asegurado, o a la ADRES cuando no lo hay. Cada una tiene su lista de documentos, fijada en los artículos 2.6.1.4.3.1 a 2.6.1.4.3.3 del Decreto 780 de 2016.
| Indemnización | Quién está legitimado | Documentos centrales |
|---|---|---|
| Incapacidad permanente | La víctima o quien ella autorice por poder | Formulario, dictamen en firme de pérdida de capacidad laboral y epicrisis o resumen clínico |
| Muerte y gastos funerarios | Cónyuge o compañero permanente e hijos; a falta de ellos, padres; a falta de estos, hermanos | Formulario, registro civil de defunción, certificado de inspección técnica del cadáver o de la Fiscalía, registros civiles que prueben el parentesco y documento de identidad |
| Gastos de transporte | Quien demuestre haber trasladado a la víctima del sitio del accidente al centro asistencial | Formulario suscrito por admisiones de la IPS, cédula del reclamante y factura si fue ambulancia |
Dos advertencias sobre esa tabla. La indemnización por muerte se reparte por ley: mitad para el cónyuge o compañero permanente y mitad entre los hijos en partes iguales; si no hay hijos, todo al cónyuge; si no hay ninguno de los dos, a los padres, y en su defecto a los hermanos. Y el amparo de transporte cubre solo el trayecto del lugar del accidente a la institución de salud: los traslados posteriores entre clínicas no entran.
La indemnización por incapacidad permanente no es una cifra única. El artículo 2.6.1.4.2.8 fija una escala según el porcentaje de pérdida de capacidad laboral calificado por la autoridad competente: a mayor porcentaje, mayor indemnización, y el tramo superior —más del 50 %— recibe el máximo, 180 SMDLV, que con el salario mínimo diario de 2026 son unos $10,5 millones. Esa tabla sigue expresada en salarios mínimos diarios: los decretos 2497 y 2644 de 2022 pasaron a UVT los servicios de salud y el transporte, no la incapacidad permanente. El valor exacto de los tramos intermedios sale de la misma tabla según el porcentaje calificado, así que conviene pedirlo por escrito antes de aceptar un pago.
Los plazos que dejan a la gente por fuera
Aquí es donde se pierden más reclamaciones legítimas, y casi siempre por desconocimiento. Los términos no son uno solo: dependen de a quién se reclama y por qué concepto.
| Situación | Plazo | Norma |
|---|---|---|
| Frente a la aseguradora del SOAT, cualquier concepto | Dos años desde que el interesado conoció o debió conocer el hecho; cinco años extraordinarios desde que nace el derecho | Art. 1081 del Código de Comercio, por remisión del Decreto 780 |
| Frente a la ADRES, por servicios de salud | Un año desde la prestación del servicio o el egreso de la víctima | Art. 2.6.1.4.2.5 |
| Frente a la ADRES, por incapacidad permanente | Un año desde que quedó en firme el dictamen de pérdida de capacidad | Art. 2.6.1.4.2.9 |
| Solicitud de calificación de invalidez | Máximo 18 meses calendario desde la fecha del accidente | Art. 2.6.1.4.2.9 |
| Muerte indemnizable | El fallecimiento debe ocurrir dentro del año siguiente al accidente | Parágrafo del art. 2.6.1.4.2.11 |
| Pago por la aseguradora una vez acreditado el derecho | Un mes; después corren intereses moratorios | Art. 1080 del Código de Comercio |
El plazo más traicionero es el de los 18 meses para pedir la calificación de invalidez. Una lesión seria puede tardar un año en estabilizarse, y la familia suele estar concentrada en la recuperación, no en trámites. Pasado ese término, la indemnización por incapacidad permanente se cae aunque la secuela sea evidente y aunque todavía queden meses de los dos años de prescripción.
Si el otro no tenía SOAT o se voló
No quedas desamparado. El artículo 2.6.1.4.2.3 del Decreto 780 de 2016 establece que cuando el vehículo involucrado no está identificado o no tiene SOAT, los servicios de salud, las indemnizaciones y los gastos los asume la subcuenta ECAT, administrada hoy por la ADRES. El sistema fue diseñado para que la atención del lesionado no dependa de que el causante haya cumplido.
Lo que sí cambia es el papeleo y el tiempo: ante la ADRES el plazo es de 18 meses, más corto que los dos años frente a una aseguradora, y el expediente exige acreditar bien las circunstancias del accidente. De nuevo, el informe policial y las fotos de la vía son lo que sostiene el caso cuando el otro vehículo desapareció.
Conviene además dejar constancia de que el otro circulaba sin póliza. Conducir sin SOAT vigente es una infracción de categoría D que además implica inmovilización del vehículo; cuánto cuesta hoy y cómo se liquida está en la guía de la multa por SOAT vencido, y el valor exacto se puede estimar en la calculadora de multa por SOAT vencido.
Choque entre varios vehículos: quién le paga a quién
Con dos o más vehículos asegurados, la regla del artículo 2.6.1.4.2.3 es sencilla: cada aseguradora responde por los ocupantes del vehículo que tiene asegurado. No se negocia entre compañías quién atiende a quién; cada una carga con los suyos.
Para los terceros no ocupantes —el peatón, el ciclista, el ocupante de un tercer carro— la reclamación se puede formular a cualquiera de las aseguradoras involucradas, y aquella a la que se dirija está obligada a pagar la totalidad de la indemnización, sin perjuicio de repetir a prorrata contra las demás. Es decir: como víctima no tienes que averiguar porcentajes de culpa ni perseguir a varias compañías. Eliges una y ella se entiende con las otras.
Si en el accidente participan vehículos asegurados y otros sin SOAT o no identificados, se aplica lo mismo para los asegurados, y los ocupantes de los no asegurados y los terceros quedan a cargo del fondo público. Para los motociclistas esto importa especialmente: la póliza propia es la que responde por el conductor y su parrillero, un motivo más para no dejarla vencer. Los precios por cilindraje están en la guía del SOAT para moto.
El SOAT no arregla el carro: lo que hay que mover en paralelo
El SOAT es un seguro de daños corporales a personas. No cubre la pérdida parcial o total del vehículo, ni los bienes que llevabas dentro, ni el poste o la reja que se llevó por delante. Todo eso pertenece a otro carril, y es el que hay que activar el mismo día.
Si tienes póliza voluntaria, el aviso a la aseguradora es lo primero, con el número de placa, la fecha y el informe policial si existe. El monto que vas a asumir tú depende del deducible pactado, un cálculo que casi nadie hace antes de firmar: cómo funciona y cuándo conviene subirlo o bajarlo está en la guía del deducible del seguro de carro.
Si no tienes póliza voluntaria, el daño a tu vehículo lo persigues contra el responsable, por la vía civil o mediante conciliación, y su amparo de responsabilidad civil extracontractual es el que debería responder. Esa diferencia entre cubrirte a ti y cubrir al tercero está explicada en todo riesgo o solo responsabilidad civil, y es exactamente la que se descubre tarde después de un choque.
Cuando el trámite se atasca
La queja más común es que le piden a uno papeles interminables. Hay una norma expresa contra eso: el artículo 2.6.1.4.3.4 del Decreto 780 de 2016 prohíbe tanto al fondo público como a las aseguradoras autorizadas para operar el SOAT solicitar documentos adicionales a los establecidos en ese capítulo y en la resolución del Ministerio de Salud. Citar el artículo por escrito suele destrabar la exigencia.
Si la aseguradora se demora, el reloj del artículo 1080 del Código de Comercio corre a tu favor: un mes desde que acreditaste el derecho para pagar, y después intereses moratorios. Ese mes empieza cuando la reclamación está completa, así que conviene radicar todo junto y conservar el sello o el acuse de radicación.
Si aun así no responden, el escalamiento tiene dos peldaños. Primero el Defensor del Consumidor Financiero de la propia compañía, que es gratuito. Después la Superintendencia Financiera, que atiende quejas contra las aseguradoras del ramo por sus canales de atención al consumidor financiero. Y si lo que quieres es contrastar cuánto debería costarte tu propia póliza cuando la renueves, la calculadora del SOAT devuelve la tarifa oficial 2026 por categoría.
Los errores que más caro salen
Repasados los pasos, estos son los cinco que aparecen una y otra vez en las reclamaciones que se caen:
- Irse del lugar porque solo fue un raspón. Además del riesgo penal si había heridos, deja sin informe policial y sin datos del otro.
- Mover los vehículos sin fotografiar las posiciones finales. La obligación de despejar la vía no releva de documentar.
- Firmar una conciliación el mismo día cuando alguien se quejó de dolor. Los efectos de cosa juzgada del acta juegan en contra si después aparece una lesión.
- Dejar pasar los 18 meses sin pedir la calificación de pérdida de capacidad laboral.
- Asumir que el SOAT paga el carro. Nunca lo ha hecho y no va a hacerlo.
Todo el material de esta sección —coberturas, tarifas, multas y trámites— está organizado en el pilar de SOAT y en el de trámites del vehículo, por si quieres revisar el resto antes de que te toque usarlo.
Esta guía explica la normativa vigente y no sustituye asesoría jurídica ni médica. Rodar Seguro no es una entidad oficial, no tramita reclamaciones y no vende seguros. Cada caso concreto se maneja con la aseguradora, la IPS o la autoridad competente.
Preguntas frecuentes
¿Qué se debe hacer después de un accidente de tránsito?
Auxiliar a los heridos y llamar a emergencias, señalizar con luces y triángulo, y fotografiar las posiciones finales. Si solo hay daños materiales, la ley obliga a despejar la vía. Luego se intercambian datos del conductor, licencia, placa y seguro, se toman contactos de testigos y se pide copia del informe policial del accidente.
¿Qué le puedo cobrar al SOAT si me accidento?
Gastos médicos, quirúrgicos, farmacéuticos y hospitalarios, que cobra directamente la clínica; indemnización por incapacidad permanente si una junta califica pérdida de capacidad laboral; indemnización por muerte y gastos funerarios para los beneficiarios; y los gastos del transporte desde el lugar del accidente hasta el centro asistencial. Ningún daño al vehículo entra.
¿Cuánto tiempo tengo para reclamar al SOAT?
Frente a la aseguradora, dos años desde que conociste el hecho, con una prescripción extraordinaria de cinco años. Frente a la ADRES, 18 meses. Y hay un plazo aparte que suele olvidarse: la solicitud de calificación de invalidez debe presentarse dentro de los 18 meses calendario siguientes al accidente.
¿Qué pasa si el otro vehículo no tenía SOAT o se fue del lugar?
La atención y las indemnizaciones las asume la subcuenta ECAT que administra la ADRES, según el artículo 2.6.1.4.2.3 del Decreto 780 de 2016. La cobertura no depende de que el causante haya cumplido, pero el plazo para reclamar baja a 18 meses y el informe policial pasa a ser la prueba central del expediente.
¿El SOAT paga los daños de mi carro?
No. El SOAT ampara exclusivamente daños corporales a personas. La reparación del vehículo, los bienes que llevabas dentro y los daños a inmuebles quedan por fuera: eso corresponde a una póliza voluntaria de todo riesgo, al amparo de responsabilidad civil extracontractual del responsable o a un cobro directo contra él.
Fuentes consultadas
- Decreto 780 de 2016, Libro 2, Parte 6, Título 1, Capítulo 4 — reclamaciones del SOAT y de la subcuenta ECAT — Normograma del Ministerio de Relaciones Exteriores
- Abecé del SOAT, diciembre de 2025 — Superintendencia Financiera de Colombia
- Ley 769 de 2002, Código Nacional de Tránsito Terrestre (artículos 143 y 144) — Función Pública — Gestor Normativo
- Código de Comercio, artículos 1080 y 1081 (Decreto 410 de 1971) — Función Pública — Gestor Normativo
- Ley 599 de 2000, Código Penal, artículo 131 — omisión de socorro — Unidad de Búsqueda de Personas dadas por Desaparecidas
Sigue por aquí
Dónde comprar el SOAT: canales autorizados y cómo evitar estafas
Las seis compañías que pueden expedirlo, los cuatro canales reales, cómo verificar a un intermediario en el sistema de la Superfinanciera y las señales de una póliza falsa.
SOAT de carro particular 2026: cuánto pagas y cuándo sube
Un carro particular paga entre $447.300 y $754.300 de SOAT en 2026 según cilindraje y antigüedad. La tabla oficial, el salto del décimo año y la trampa de las camionetas.
Devolución del SOAT: los 4 casos en que sí te devuelven plata
Vender el carro no da reembolso. Los cuatro casos en que sí: cambio de uso o cilindraje, póliza mal expedida, cobro de más y chatarrización.
Rodar Seguro es un medio informativo independiente. No somos una aseguradora, un intermediario ni una entidad oficial, y no vendemos pólizas ni tramitamos documentos. Las cifras citadas provienen de fuentes oficiales enlazadas en cada página y pueden cambiar; verifica siempre con la aseguradora o la entidad competente antes de tomar una decisión.